El mercado de oficinas: Las consecuencias de un nuevo ciclo
In this article
Analizamos la evolución del mercado de oficinas prime en Lima durante el 3T 2026, la reducción de la oferta disponible y las nuevas condiciones de arrendamiento para las empresas.
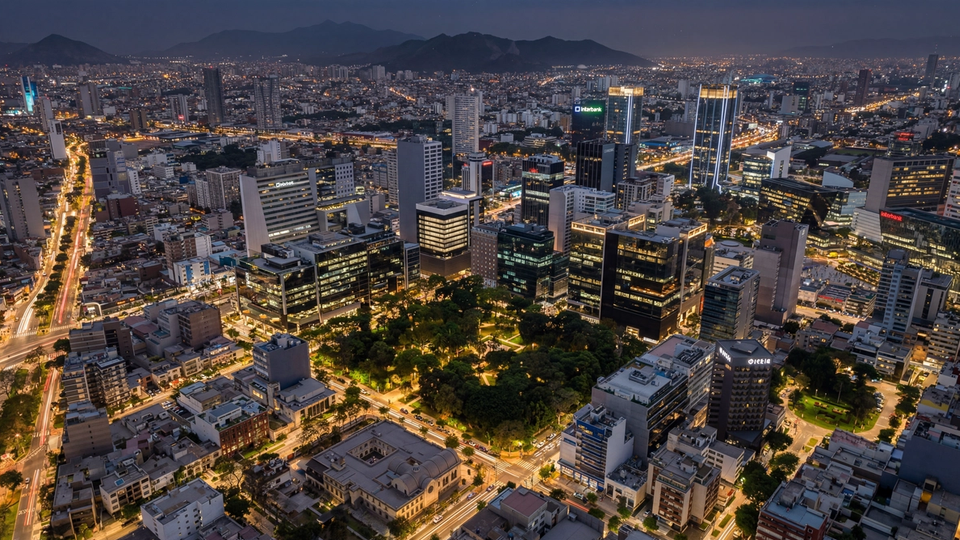
En nuestro último análisis del mercado de oficinas prime, advertíamos que el sector había ingresado a un nuevo ciclo inmobiliario, caracterizado por una reducción sostenida de la vacancia, una oferta cada vez más limitada y la necesidad de que las empresas con requerimientos de nuevas oficinas anticipen sus procesos de búsqueda y toma de decisiones.
Los resultados del tercer trimestre de 2026 consolidan el cambio identificado y evidencian sus efectos sobre el mercado: menor disponibilidad de oficinas, rentas en ascenso y un poder de negociación que hoy está claramente en manos de los propietarios.
En San Isidro, el Central Business District (CBD) de Lima, actualmente solo tres edificios cuentan con plantas vacantes de 1,000 m² o más, precisamente el tipo de superficie que demandan las grandes empresas. Estimamos que, al cierre del año, esta oferta podría reducirse a un solo edificio.
El mercado no recibirá nuevos edificios corporativos este año y actualmente solo existen tres proyectos en construcción, con entregas previstas entre 2027 y 2028. Se prevé, además, que la mayoría inicie operaciones con niveles de ocupación superiores al 50%, acotando el impacto de esta nueva oferta sobre la vacancia.
Esta escasez está llevando a las empresas con requerimientos superiores a 1,000 m² a evaluar proyectos en desarrollo y negociar contratos de arrendamiento de bien futuro, asegurando espacios antes de que los edificios estén terminados y operativos. Esta modalidad que había perdido protagonismo durante la última década debido a la sobreoferta de oficinas.
Proyectamos un cierre de 2026 con una vacancia cercana al 5%, escenario que continuará ejerciendo presión al alza sobre los precios de renta.
Hace algunos meses nos preguntábamos si las empresas estaban adaptándose al nuevo ciclo inmobiliario. Hoy, los indicadores muestran que el costo de no anticiparse comienza a ser tangible. En este escenario, el principal desafío para las corporaciones ya no será únicamente negociar las mejores condiciones, sino encontrar y asegurar oportunamente los espacios que necesitan.

Rodrigo de la BordaDirector de Oficinas